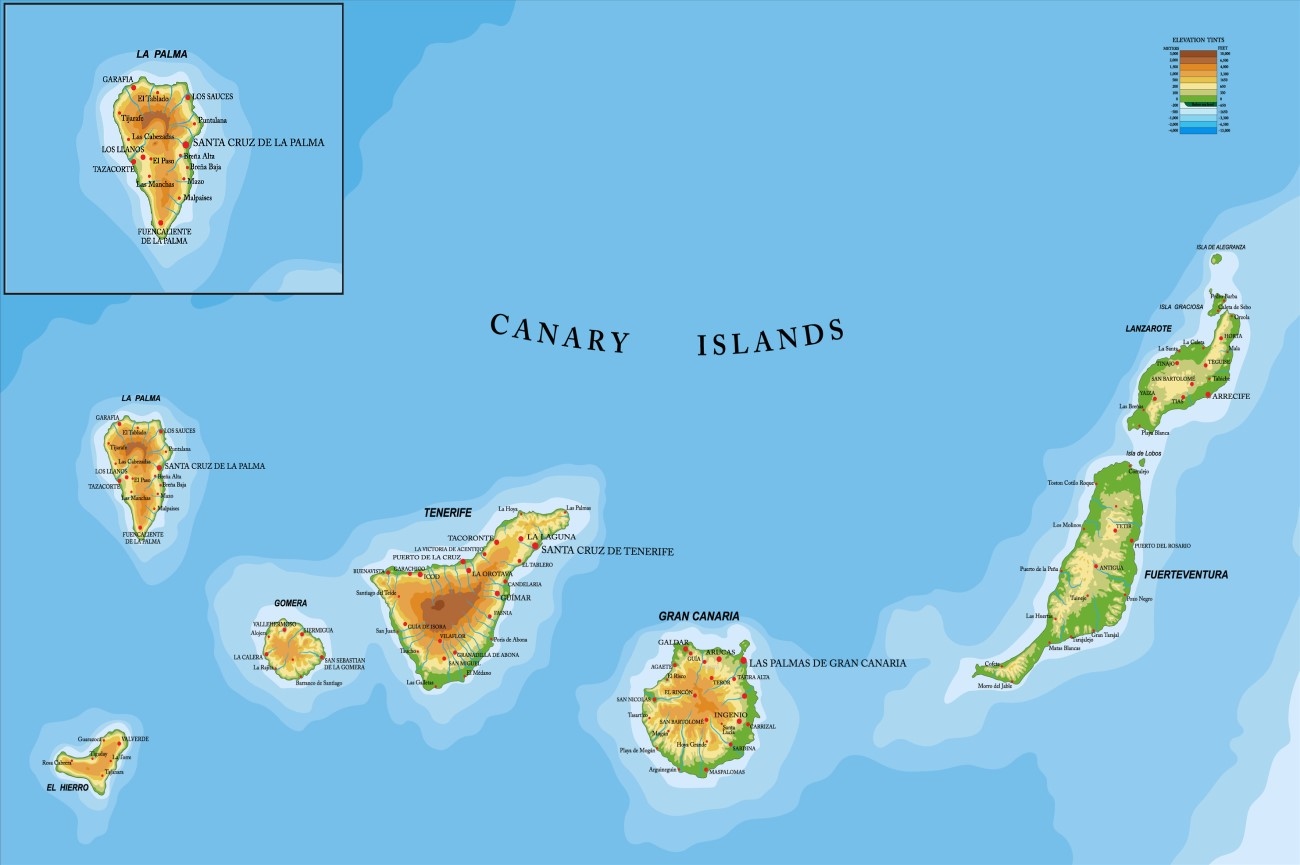
L'isola canaria di La Palma figura ormai sulla mappa dei paradisi fiscali europei — e il 23 aprile 2026 il ministro Ángel Víctor Torres ha ufficialmente prorogato la misura. Nella sede del Cabildo a Santa Cruz de La Palma ha confermato di fronte al presidente del Cabildo Sergio Rodríguez: la bonifica del 60 % dell'IRPF resta in vigore nel 2026 e nel 2027 (La Moncloa).
La misura non è nuova. È stata introdotta nel 2024 come parte dell'"Agenda Canaria" — il patto d'investitura tra PSOE e Coalición Canaria dopo le elezioni del 2023, in risposta all'eruzione del Cumbre Vieja del 2021 che ha colpito duramente l'isola sul piano economico e sociale. Originariamente prevista per gli anni 2024-2027. La conferma attuale di Madrid mette in chiaro che il patto viene rispettato — e che anche per il 2027 si cercherà "il meccanismo preciso per applicarla", nelle parole testuali di Torres.
Concretamente: chi ha la residenza principale a La Palma riceve uno sconto del 60 % sull'imposta IRPF spagnola calcolata. Su un debito d'imposta di 30.000 euro, si pagano effettivamente 12.000. È reale, è mercato unico europeo, è zona euro, è clima atlantico — e nel confronto con i paradisi fiscali europei classici è sorprendentemente competitivo.
Ma come si posiziona realmente La Palma contro Madeira, Andorra, Malta, Cipro, Italia, Svizzera, Bulgaria, Monaco e Liechtenstein? Ecco gli otto modelli fiscali europei più rilevanti nel 2026, ordinati per pubblico di riferimento — e alla fine il confronto diretto con La Palma.
In pratica la domanda arriva così: un pensionato tedesco con 80.000 euro di pensione lorda annuale calcola che la pressione fiscale tedesca più la sanità più la lenta erosione del potere d'acquisto alle Canarie gli costano qualche migliaio di euro all'anno. Legge di Madeira, di Andorra, di Cipro. Le cifre sembrano allettanti. Ma ogni paese ha le proprie condizioni, i propri minimi di permanenza, le proprie trappole.
Modelli fiscali per pensionati con pensione estera
Cipro — il classico per le pensioni. Un regime speciale permette ai pensionati di tassare la pensione estera con un'aliquota fissa del 5 % sull'importo che eccede i 5.000 euro all'anno. Una scheda PwC su Cipro (PwC) conferma questa opzione annuale; la soglia è stata alzata da 3.420 a 5.000 euro con la grande riforma fiscale del 1° gennaio 2026. Permanenza minima: 60 giorni l'anno (con domicilio e attività economica a Cipro); dopo la riforma non è più richiesto il vecchio requisito "non residente fiscale altrove". Trappola: contributi al sistema sanitario (GHS, 2,65 % sui dividendi, più alto su altri redditi) e la differenza tra residenza fiscale e domicilio.
Malta Retirement Programme. Le pensioni estere sono tassate con un'aliquota fissa del 15 % se rimesse a Malta, con un minimo annuale di 7.500 euro più 500 euro per ogni familiare. La pensione deve costituire almeno il 75 % del reddito imponibile. Le pensioni ONU sono integralmente esenti. Importante — la riforma 2026 ha introdotto un'esenzione fiscale fino a 16.636 euro per i pensionati ordinari (Maltaway) che per molti pensionati medi risulta più conveniente del regime speciale MRP. Permanenza minima: 90 giorni; non è ammesso lavoro dipendente a Malta.
Italia — regime pensionati 7 %. Chi si trasferisce in un comune con meno di 20.000 abitanti nel sud Italia (Sicilia, Calabria, Sardegna, Puglia, Molise) paga un'aliquota fissa del 7 % su tutti i redditi esteri — pensione, dividendi, plusvalenze — fino a 10 anni. Requisito: non essere stato residente fiscale italiano negli ultimi 5 anni, e la pensione deve provenire da un paese con cui l'Italia ha una convenzione contro la doppia imposizione.
Modelli fiscali per lavoratori a distanza e autonomi
Andorra. Imposta sul reddito personale (IRPF secondo il Govern d'Andorra (Govern Andorra)): i primi 24.000 euro sono esenti, da 24.000 a 40.000 euro al 5 %, oltre 40.000 al 10 %. Niente imposta patrimoniale, niente successioni. IGI (IVA) solo del 4,5 %. Permanenza minima: 183 giorni (residenza attiva) o 90 giorni (residenza passiva). Andorra ha convenzione contro la doppia imposizione con Spagna e Francia, ma non con la Germania. Trappola: a gennaio 2026 una legge omnibus ha introdotto una tassa speciale sull'investimento immobiliare estero che rende notevolmente più caro l'acquisto di casa per i nuovi residenti.
Bulgaria — flat 10 % su tutto. Il regime fiscale più semplice d'Europa. 10 % su tutto il reddito personale, 10 % sulle plusvalenze, 5 % di ritenuta sui dividendi, 8 % sugli interessi dal 2026. Per gli autonomi effettivamente il 7,5 % (10 % sul 75 % del reddito dopo deduzione automatica). La Bulgaria è membro della zona euro dal 1° gennaio 2026, Schengen dal 2025. Esiste un visto per nomadi digitali. Trappola: contributi sociali totali intorno al 32,7 % (con tetto), e lo stile di vita fuori da Sofia non è per tutti.
Madeira. Interessante solo per le imprese — l'International Business Centre (IBC) offre un'aliquota di società del 5 % per le aziende con licenza entro il 31 dicembre 2026. Condizione: 1-5 nuovi posti di lavoro più 75.000 euro di investimento, oppure 6 o più assunzioni nei primi sei mesi. La pagina Tax Benefits dell'IBC Madeira (IBC Madeira) conferma le condizioni, valide fino al 31 dicembre 2028. Per la fiscalità personale a Madeira si applicano le aliquote portoghesi normali.
Modelli fiscali per patrimoni elevati
Italia 100k Flat-Tax — ora 200k o 300k. Chi si trasferisce in Italia dal 2026 e non è stato residente fiscale italiano per almeno 9 dei 10 anni precedenti può pagare un'imposta sostitutiva di 300.000 euro all'anno su tutti i redditi esteri — indipendentemente dall'importo. La Legge di Bilancio 2026 ha alzato l'aliquota da 200.000 a 300.000 euro (IMI Daily). Familiari: 50.000 euro a persona. Chi si è trasferito tra agosto 2024 e gennaio 2026 mantiene i 200k. Chi si è trasferito prima del 2024 mantiene i 100k originari. Conviene solo a partire da circa un milione di euro di reddito estero all'anno.
Svizzera — Pauschalbesteuerung. Lo straniero senza attività lucrativa che fissa nuova residenza in Svizzera può essere tassato in base alle spese di vita anziché al reddito mondiale. Base minima federale 2026: 421.700 franchi svizzeri. I cantoni fissano propri minimi, spesso più alti: Ginevra circa 500.000 CHF, Zugo, Svitto, Vallese competitivi. Imposta effettiva a Zugo su 421.700 CHF: circa 60.000-80.000 CHF. A Ginevra piuttosto 130.000-160.000. Abolita a Zurigo, Basilea-Città, Basilea-Campagna, Sciaffusa e Appenzello Esterno. Fonte: Dipartimento federale delle finanze (EFD CH). Rinnovabile a tempo indeterminato — l'unico dei regimi forfettari qui elencati senza limite temporale. Trappola: nessuna attività lucrativa permessa in Svizzera, e applicazione delle convenzioni contro la doppia imposizione complessa con alcuni paesi.
Monaco — zero imposta sul reddito, alta barriera d'ingresso. Nessuna imposta sul reddito, nessuna patrimoniale, nessuna sulle plusvalenze, nessuna successione per coniugi e discendenti diretti. I cittadini francesi sono l'unica eccezione — continuano a pagare l'IRPEF francese in virtù del trattato bilaterale del 1963. Condizioni per il permesso di soggiorno: capacità finanziaria dimostrabile (tipicamente deposito minimo di 500.000 euro presso una banca monegasca), abitazione propria a Monaco (affitto o acquisto — Monaco ha uno dei mercati immobiliari più cari al mondo), tre mesi di permanenza minima all'anno. I cittadini svizzeri e UE non hanno bisogno del visto a lungo termine, gli altri devono passare per il consolato francese.
Malta Non-Dom e Global Residence Programme. Per non domiciliati con patrimonio che non rientrano nel regime pensionati: i redditi esteri sono tassati solo se rimessi a Malta; le plusvalenze estere sono generalmente esenti, anche se rimesse. Minimo di 5.000 euro per non-dom con redditi esteri superiori a 35.000 euro. Sotto il Global Residence Programme: aliquota fissa del 15 % sui redditi esteri rimessi a Malta, minimo 15.000 euro l'anno. 74 convenzioni contro la doppia imposizione.
Liechtenstein come opzione nascosta
Il Liechtenstein viene raramente menzionato, ma per patrimoni molto grandi è un'opzione. Aliquota massima sul reddito intorno al 24 % (federale più comunale), patrimoniale fittizia su un rendimento presunto, imposta di successione abolita. Residenza fiscale: 183 giorni. I permessi di soggiorno sono estremamente razionati — all'anno se ne concedono solo poche decine ai non-SEE, spesso per sorteggio. In pratica il Liechtenstein non è accessibile per la maggior parte dei pensionati tedeschi.
La Palma a confronto diretto
La Palma non è un paradiso fiscale nel senso classico dei regimi forfettari. Non c'è una flat tax 100k come in Italia, non c'è regime non-dom come a Malta o Cipro, non c'è regime speciale per pensionati esteri. Quello che La Palma offre è l'IRPF spagnolo ordinario — meno il 60 %.
In cifre: chi è registrato come residente principale a La Palma riceve uno sconto del 60 % sull'imposta IRPF spagnola calcolata. Chi dovrebbe pagare 30.000 euro paga effettivamente 12.000. La bonifica è confermata pubblicamente dal ministro Torres fino al 2027; l'atto giuridico concreto viene rinnovato semestralmente tramite Real Decreto-ley.
Confrontata con gli altri modelli significa: La Palma supera Andorra e Bulgaria sul piano della qualità della vita — Oceano Atlantico, clima canario, mercato unico europeo, zona euro da decenni, comunità di residenti tedescofoni sul posto, libera circolazione lavorativa in tutta l'UE. La Palma supera nettamente l'Italia e la Svizzera sulla barriera d'ingresso — niente forfait da 200k o 300k, niente base minima da 421k. La Palma supera Monaco sul prezzo delle case di ordini di grandezza. Ma La Palma perde contro Cipro e Malta sull'aliquota assoluta per pensionati puri, e contro Monaco sulla tassazione del patrimonio non c'è nulla da confrontare — Monaco non ne ha.
Concretamente: La Palma è la scelta giusta per pensionati, liberi professionisti e autonomi tedeschi con redditi moderati o medi che vogliono al tempo stesso comfort UE, qualità climatica e uno sconto fiscale sostanziale — senza dover acquistare l'ingresso in regimi forfettari con minimi a cinque cifre. Per patrimoni molto grandi con redditi di capitale superiori al milione, Italia, Svizzera o Monaco sono strutturalmente superiori. Per pensioni tra i 50.000 e i 100.000 euro l'anno, il conto La Palma contro Cipro o Malta è realmente aperto — e dipende dal profilo concreto familiare, patrimoniale e reddituale.
Tabella di confronto: 10 modelli fiscali europei 2026 a colpo d'occhio
| Paese / Regione | Aliquota effettiva | Soggiorno minimo | Destinatari | Durata |
|---|---|---|---|---|
| La Palma (Spagna) | IRPF regolare meno 60 % | 183 giorni (residenza principale) | Pensionati, autonomi, redditi medi | Confermata fino a fine 2027 |
| Madeira (Portogallo) | 5 % imposta sulle società (solo aziende) | Requisiti di sostanza | Aziende, licenza IBC | Fino al 31.12.2028 |
| Andorra | 0 % fino a 24k, 5 % fino a 40k, 10 % oltre | 90 o 183 giorni | Autonomi, patrimoni | Indeterminato |
| Malta (Retirement Programme) | 15 % flat, imposta minima 7.500 EUR | 90 giorni | Pensionati con pensione estera | Indeterminato |
| Cipro | 5 % su pensione oltre 5.000 EUR | 60 giorni | Pensionati | Indeterminato |
| Italia (regime 7 %) | 7 % flat su redditi esteri | 183 giorni nel sud Italia (<20k abitanti) | Pensionati con pensione estera | 10 anni |
| Italia (flat tax 300k) | 300.000 EUR forfettari all'anno | 183 giorni | Molto ricchi (redditi esteri > 1M) | 15 anni |
| Svizzera (tassazione forfettaria) | 60.000-160.000 CHF a seconda del cantone | Residenza, nessuna attività lavorativa | Patrimoni senza lavoro in Svizzera | Indeterminato |
| Bulgaria | 10 % flat su tutto | 183 giorni | Autonomi, nomadi digitali | Indeterminato |
| Monaco | 0 % imposta sul reddito | 3 mesi, 500k EUR deposito bancario | Molto ricchi (eccetto francesi) | Indeterminato |
Imposta di uscita tedesca secondo § 6 AStG
Chi lascia la Germania dovrebbe conoscere soprattutto il § 6 AStG — la Wegzugsbesteuerung. Per partecipazioni rilevanti in società di capitali (almeno 1 %) il trasferimento è trattato fittiziamente come una vendita. Esistono regole di differimento per il trasferimento all'interno dell'UE, ma sono soggette a condizioni. Va verificata anche la convenzione contro la doppia imposizione con il paese di destinazione, altrimenti sorgono doppi oneri che si mangiano tutto il risparmio fiscale.
Chi valuta seriamente il passo dovrebbe coinvolgere non solo un consulente fiscale nel paese di destinazione ma obbligatoriamente anche un avvocato d'affari e fiscalista nel paese di partenza. Alle Canarie è disponibile per gli emigranti tedeschi, ad esempio, l'avvocato d'affari Marco Preuschoff (Preuschoff) (Telde, Gran Canaria, LL.M.) — accompagna i clienti nel cambio di sede e nell'incrocio delle situazioni fiscali tedesca e spagnola.
La tentazione di lasciarsi abbagliare da aliquote forfettarie è grande. La realtà: dietro ogni cifra di aliquota fiscale c'è una rete di permanenze minime, requisiti di sostanza, regole d'imputazione e questioni previdenziali. Quale paradiso è quello giusto non dipende dalla statistica, ma dalla struttura concreta del reddito del singolo. Prima di qualsiasi trasferimento: fare i conti.
Continua a leggere
- La Palma: Music Run Night il 14 novembre dalle 21:00La Palma · 26 ottobre
- Puerto Naos: qualità dell’acqua oggi, bagno con prudenzaLa Palma · 25 ottobre
- La Palma: Jet2 cancella i voli dal 30 ottobre 2026La Palma · 14 ottobre
- La Palma: in 60 fondano l’Asamblea per la casaLa Palma · 23 ottobre
- La Palma: frane bloccano la LP-3 dopo la pioggiaLa Palma · 23 ottobre
- Tutti gli eventi a La Palma →