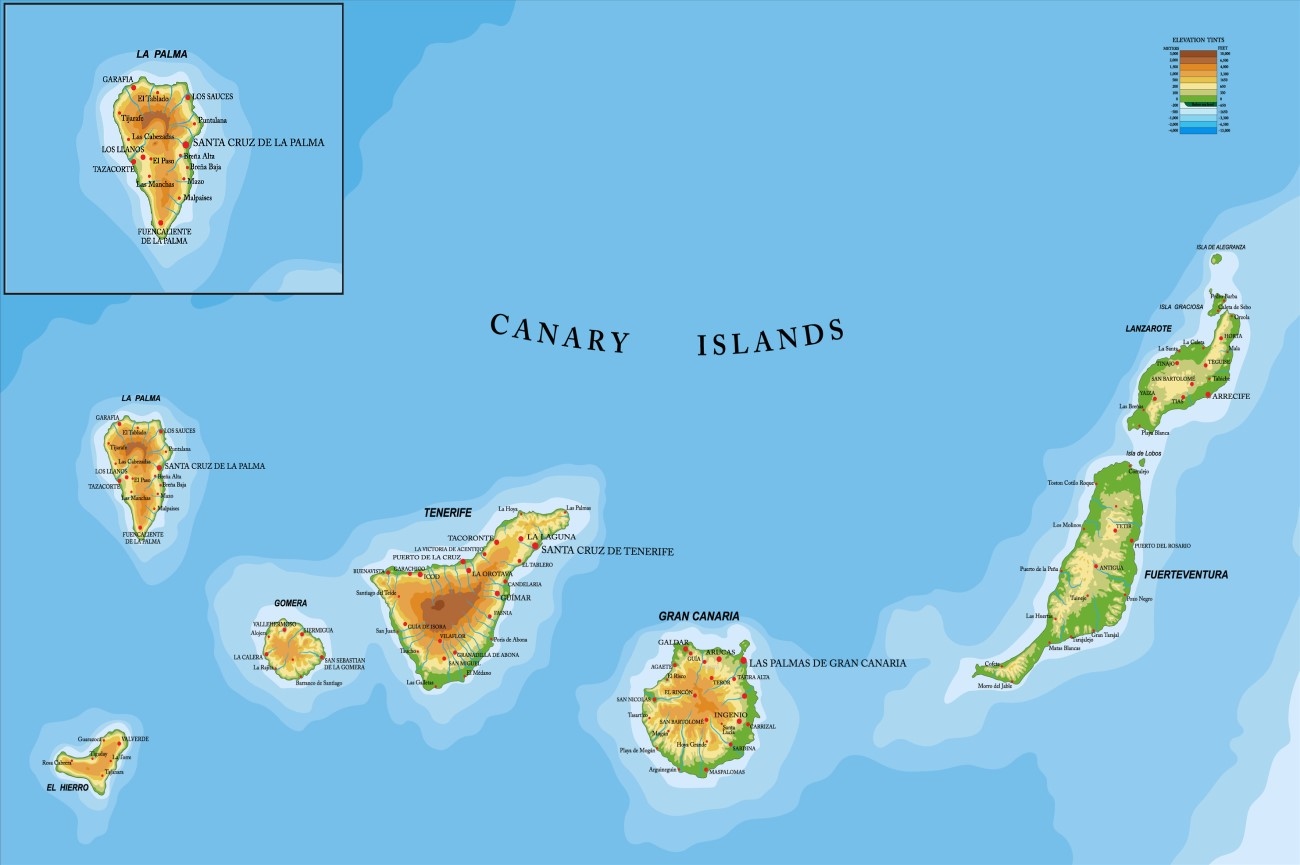
Die kanarische Insel La Palma steht inzwischen auf der Landkarte der europäischen Steuer-Oasen — und am 23. April 2026 hat Minister Ángel Víctor Torres die Sache offiziell verlängert. Im Cabildo von Santa Cruz de La Palma bestätigte er gegenüber dem Cabildo-Präsidenten Sergio Rodríguez: Die Bonifikation des 60 Prozent IRPF bleibt 2026 und 2027 in Kraft (La Moncloa).
Die Vergünstigung selbst ist nicht neu. Sie wurde 2024 als Teil der "Agenda Canaria" eingeführt — dem Investitur-Pakt zwischen PSOE und Coalición Canaria nach den Wahlen 2023, eine Reaktion auf den Cumbre-Vieja-Vulkanausbruch von 2021, der die Insel wirtschaftlich und sozial schwer getroffen hat. Vorgesehen war die Massnahme ursprünglich für die Jahre 2024 bis 2027. Die jetzige Bestätigung Madrids stellt klar, dass der Pakt eingehalten wird — und dass es auch für 2027 einen "präzisen Mechanismus zur Anwendung" geben soll, so Torres wörtlich.
Konkret heisst das: Wer auf La Palma seinen Hauptwohnsitz hat, bekommt 60 Prozent der spanischen Einkommensteuer erlassen. Bei einer Steuerschuld von 30.000 Euro zahlt man effektiv 12.000. Das ist real, das ist EU-Binnenmarkt, das ist Eurozone, das ist atlantisches Klima — und im Vergleich zu klassischen europäischen Steuer-Oasen ist es erstaunlich konkurrenzfähig.
Aber: Wie schlägt sich La Palma wirklich gegen Madeira, Andorra, Malta, Zypern, Italien, Schweiz, Bulgarien, Monaco und Liechtenstein? Hier sind die acht relevantesten europäischen Steuer-Modelle 2026, sortiert nach Zielgruppe — und am Ende der direkte Vergleich mit La Palma.
In der Praxis kommt die Frage so: Ein deutscher Pensionär mit 80.000 Euro Bruttorente jährlich rechnet vor, dass die deutsche Steuerlast plus Krankenkasse plus die schleichende Kaufkraft-Entwertung an den Kanaren ihn jedes Jahr ein paar tausend Euro kostet. Er liest von Madeira, von Andorra, von Zypern. Die Zahlen klingen verlockend. Aber jedes Land hat eigene Bedingungen, eigene Mindestaufenthalte, eigene Haken.
Steuermodelle für Pensionäre mit ausländischer Rente
Zypern — der Klassiker für Renten. Eine Sonderregelung erlaubt Pensionären, ihre ausländische Rente zu einem Pauschalsatz von 5 Prozent versteuern zu lassen — auf den Betrag, der 5.000 Euro pro Jahr übersteigt. Eine PwC-Übersicht zu Zypern bestätigt diese Wahlmöglichkeit; die Schwelle wurde mit der grossen Steuerreform vom 1. Januar 2026 von 3.420 auf 5.000 Euro angehoben. Mindestaufenthalt: 60 Tage pro Jahr (mit Wohnsitz und Geschäftstätigkeit auf Zypern), seit der Reform ohne den früheren Nachweis "nicht-Steuer-Resident anderswo". Haken: Beiträge zum staatlichen Gesundheitssystem (GHS, 2,65 Prozent auf Dividenden, höher auf andere Einkünfte) und der Unterschied zwischen Steuerresidenz und Domizil.
Malta Retirement Programme. Ausländische Renten werden zu einem Pauschalsatz von 15 Prozent versteuert, wenn nach Malta überwiesen, mit einer Mindeststeuer von 7.500 Euro plus 500 Euro pro Familienmitglied. Die Rente muss mindestens 75 Prozent des steuerpflichtigen Einkommens ausmachen. UN-Renten sind komplett befreit. Wichtig — die Reform 2026 hat einen Steuer-Freibetrag bis 16.636 Euro für reguläre Pensionäre eingeführt (Maltaway), der für viele Durchschnittsrentner günstiger ist als das MRP-Sonderregime. Mindestaufenthalt: 90 Tage; Beschäftigung in Malta nicht erlaubt.
Italien 7-Prozent-Pensionärsregime. Wer in eine Gemeinde mit weniger als 20.000 Einwohnern in Süditalien zieht (Sizilien, Kalabrien, Sardinien, Apulien, Molise), zahlt auf alle ausländischen Einkünfte — Rente, Dividenden, Kapitalerträge — pauschal 7 Prozent für bis zu 10 Jahre. Voraussetzung: mindestens 5 Jahre lang nicht steuerpflichtig in Italien gewesen, und das Pensionseinkommen muss aus einem Land kommen, das mit Italien ein Doppelbesteuerungsabkommen hat.
Steuermodelle für Remote-Worker und Selbstständige
Andorra. Persönliche Einkommensteuer (IRPF gemäss Govern d'Andorra (Govern Andorra)): Die ersten 24.000 Euro sind steuerfrei, 24.000 bis 40.000 Euro mit 5 Prozent, alles darüber mit 10 Prozent. Keine Vermögenssteuer, keine Erbschaftssteuer. Mehrwertsteuer (IGI) nur 4,5 Prozent. Mindestaufenthalt: 183 Tage (aktive Residenz) oder 90 Tage (passive Residenz). Andorra hat ein Doppelbesteuerungsabkommen mit Spanien und Frankreich, aber nicht mit Deutschland. Haken: Im Januar 2026 wurde via Omnibus-Gesetz eine Sonder-Steuer auf ausländische Immobilieninvestitionen eingeführt, die den Hauskauf für Neueinwanderer deutlich teurer macht.
Bulgarien — 10 Prozent flat auf alles. Die einfachste Steuerregelung Europas. 10 Prozent auf das gesamte persönliche Einkommen, 10 Prozent auf Kapitalgewinne, 5 Prozent Quellensteuer auf Dividenden, 8 Prozent auf Zinsen ab 2026. Für Selbstständige effektiv 7,5 Prozent (10 Prozent auf 75 Prozent des Einkommens nach automatischem Pauschalabzug). Bulgarien ist seit 1. Januar 2026 Eurozone-Mitglied, Schengen seit 2025. Digital-Nomad-Visum existiert. Haken: hohe Sozialversicherungsbeiträge insgesamt rund 32,7 Prozent (gedeckelt), und das Lebensgefühl ausserhalb Sofia ist nicht für jeden was.
Madeira. Nur für Unternehmen interessant — der International Business Centre (IBC) bietet 5 Prozent Körperschaftsteuer für Firmen, die bis 31. Dezember 2026 lizenziert sind. Bedingung: 1-5 neue Arbeitsplätze plus 75.000 Euro Investition oder 6+ Arbeitsplätze in den ersten sechs Monaten. Die Tax-Benefits-Seite des IBC Madeira (IBC Madeira) bestätigt die Konditionen, gültig bis 31. Dezember 2028. Für die persönliche Steuer in Madeira gelten die normalen portugiesischen Sätze.
Steuermodelle für Vermögende mit Kapitalerträgen
Italien 100k-Flat-Tax — jetzt 200k oder 300k. Wer 2026 oder später nach Italien zieht und mindestens neun der letzten zehn Jahre nicht italienischer Steuerresident war, kann auf alle ausländischen Einkünfte eine Pauschalsteuer von 300.000 Euro pro Jahr zahlen — egal wie hoch das Einkommen ist. Das Haushaltsgesetz 2026 hat den Satz von 200.000 auf 300.000 Euro angehoben (IMI Daily). Familienmitglieder: 50.000 Euro pro Person. Wer zwischen August 2024 und Januar 2026 nach Italien gezogen ist, behält die alten 200k. Wer vor 2024 zog, behält die ursprünglichen 100k. Lohnt sich erst ab ungefähr einer Million Euro ausländischem Einkommen pro Jahr.
Schweiz Pauschalbesteuerung. Wer als Ausländer ohne Erwerbstätigkeit in der Schweiz neu seinen Wohnsitz nimmt, kann statt nach Welteinkommen nach Lebenshaltungskosten besteuert werden. Bundesweite Mindestbasis 2026: 421.700 Schweizer Franken. Die Kantone setzen eigene, oft höhere Mindestwerte: Genf rund 500.000 CHF, Zug, Schwyz, Wallis konkurrenzfähig. Effektive Steuer in Zug auf 421.700 CHF: rund 60.000 bis 80.000 CHF. In Genf eher 130.000 bis 160.000. Abgeschafft in Zürich, Basel-Stadt, Basel-Landschaft, Schaffhausen und Appenzell Ausserrhoden. Quelle: Eidgenössisches Finanzdepartement. Unbefristet verlängerbar — der einzige der hier gelisteten Pauschalregime ohne Zeitlimit. Haken: keinerlei Erwerbstätigkeit in der Schweiz erlaubt; und Doppelbesteuerungs-Anwendung mit einigen Ländern komplex.
Monaco — null Einkommensteuer, hohe Eintrittshürde. Keine Einkommensteuer, keine Vermögenssteuer, keine Kapitalertragsteuer, keine Erbschaftssteuer für Ehegatten und direkte Nachkommen. Französische Staatsangehörige sind die einzige Ausnahme — sie zahlen weiterhin französische Einkommensteuer aufgrund des bilateralen Vertrags von 1963. Bedingungen für die Aufenthaltsgenehmigung: nachweisbare finanzielle Selbstständigkeit (typischerweise 500.000 Euro Mindesteinlage bei einer monegassischen Bank), eigene Wohnung in Monaco (Miete oder Kauf — Monaco hat einen der teuersten Immobilienmärkte der Welt), drei Monate Mindestaufenthalt pro Jahr. Schweizer und EU-Bürger brauchen kein Langzeitvisum, andere müssen über die französische Botschaft.
Malta Non-Dom plus Global Residence Programme. Für vermögende Nicht-Domizilierte, die nicht in das Pensionärsregime fallen: Auslandseinkünfte werden nur besteuert, wenn nach Malta überwiesen; Auslandskapitalgewinne sind generell steuerfrei, selbst wenn überwiesen. Mindeststeuer 5.000 Euro für Non-Doms mit Auslandseinkommen über 35.000 Euro. Unter dem Global Residence Programme: Pauschalsatz 15 Prozent auf nach Malta überwiesene Auslandseinkünfte, Mindeststeuer 15.000 Euro pro Jahr. 74 Doppelbesteuerungsabkommen.
Liechtenstein als versteckte Option
Liechtenstein wird selten genannt, ist aber für sehr Vermögende eine Option. Maximale Einkommensteuer rund 24 Prozent (Bund plus Gemeinde), Vermögenssteuer fiktiv über einen Sollertrag, Erbschaftssteuer abgeschafft. Mindestaufenthalt für Steuerresidenz: 183 Tage. Aufenthaltsgenehmigungen sind extrem rationiert — pro Jahr werden nur einige Dutzend an Nicht-EWR-Bürger vergeben, oft per Auslosung. Praktisch ist Liechtenstein für die meisten deutschen Pensionäre nicht zugänglich.
La Palma im direkten Vergleich
La Palma ist keine Steuer-Oase im klassischen Sinn der Pauschalsteuer-Regime. Es gibt keinen 100k-Flat-Tax wie in Italien, keine Non-Dom-Regelung wie in Malta oder Zypern, kein Sonderregime für ausländische Pensionäre. Was La Palma anbietet, ist der reguläre spanische IRPF — minus 60 Prozent.
In Zahlen: Wer auf La Palma als Hauptwohnsitz registriert ist, bekommt 60 Prozent der berechneten spanischen Einkommensteuer erlassen. Wer 30.000 Euro spanische Einkommensteuer schulden würde, zahlt auf La Palma effektiv 12.000. Die Bonifikation ist von Minister Torres öffentlich bis 2027 zugesichert; der konkrete Rechtsakt folgt halbjährlich per Real Decreto-ley.
Im Vergleich mit den anderen Modellen heisst das: La Palma schlägt Andorra und Bulgarien beim Lebensgefühl — atlantischer Ozean, Kanarisches Klima, EU-Binnenmarkt, Eurozone seit Jahrzehnten, deutschsprachige Resident-Community vor Ort, freier Arbeitsmarkt-Zugang in der ganzen EU. La Palma schlägt Italien und Schweiz bei der Eintrittshürde drastisch — keine 200k- oder 300k-Pauschale, keine 421k-Mindestbasis. La Palma schlägt Monaco beim Wohnungspreis um Welten. Aber La Palma verliert gegen Zypern und Malta beim absoluten Steuersatz für reine Pensionäre, und gegen Monaco bei Vermögensbesteuerung gibt es nichts zu vergleichen — Monaco hat keine.
Konkret heisst das: La Palma ist die richtige Wahl für deutsche Pensionäre, Freiberufler und Selbstständige mit moderaten bis mittleren Einkommen, die EU-Wohnkomfort, klimatische Lebensqualität und einen substantiellen Steuer-Rabatt zugleich wollen — ohne sich in Pauschalsteuer-Regime mit fünfstelligen Mindestbeträgen einzukaufen. Für sehr hohe Vermögen mit Kapitalerträgen jenseits der Million ist Italien, Schweiz oder Monaco strukturell überlegen. Für Renten zwischen 50.000 und 100.000 Euro im Jahr ist die Rechnung La Palma versus Zypern oder Malta tatsächlich offen — und hängt vom konkreten Familien-, Vermögens- und Einkommensprofil ab.
Vergleichstabelle: 10 europäische Steuermodelle 2026 auf einen Blick
| Land / Region | Effektiver Steuersatz | Mindestaufenthalt | Zielgruppe | Laufzeit |
|---|---|---|---|---|
| La Palma (Spanien) | Regulärer IRPF minus 60 Prozent | 183 Tage (Hauptwohnsitz) | Pensionäre, Selbstständige, mittlere Einkommen | Bis Ende 2027 zugesichert |
| Madeira (Portugal) | 5 Prozent Körperschaftsteuer (nur Firmen) | Substanz-Anforderungen | Unternehmen, IBC-Lizenz | Bis 31.12.2028 |
| Andorra | 0 Prozent bis 24k, 5 Prozent bis 40k, 10 Prozent darüber | 90 oder 183 Tage | Selbstständige, Vermögende | Unbefristet |
| Malta (Retirement Programme) | 15 Prozent flat, Mindeststeuer 7.500 EUR | 90 Tage | Pensionäre mit ausländischer Rente | Unbefristet |
| Zypern | 5 Prozent auf Rente über 5.000 EUR | 60 Tage | Pensionäre | Unbefristet |
| Italien (7-Prozent-Regime) | 7 Prozent flat auf Auslandseinkommen | 183 Tage in Süditalien (<20k Einwohner) | Pensionäre mit Auslandsrente | 10 Jahre |
| Italien (300k Flat-Tax) | 300.000 EUR pauschal pro Jahr | 183 Tage | Sehr Vermögende (Auslandseinkommen > 1 Mio.) | 15 Jahre |
| Schweiz (Pauschalbesteuerung) | 60.000-160.000 CHF je nach Kanton | Wohnsitz, keine Erwerbstätigkeit | Vermögende ohne Schweizer Job | Unbefristet |
| Bulgarien | 10 Prozent flat auf alles | 183 Tage | Selbstständige, Digital Nomads | Unbefristet |
| Monaco | 0 Prozent Einkommensteuer | 3 Monate, 500k EUR Bankeinlage | Sehr Vermögende (ausser Franzosen) | Unbefristet |
Wegzugsbesteuerung Deutschland nach § 6 AStG
Wer aus Deutschland wegzieht, sollte vor allem § 6 AStG kennen — die Wegzugsbesteuerung. Bei wesentlichen Beteiligungen an Kapitalgesellschaften (mindestens 1 Prozent) wird der Wegzug fiktiv wie ein Verkauf behandelt. Stundungsregeln existieren bei Wegzug innerhalb der EU, sind aber an Bedingungen geknüpft. Auch das Doppelbesteuerungsabkommen mit dem Zielland muss geprüft werden, sonst entstehen Doppelbelastungen, die die ganze Steuerersparnis auffressen.
Wer den Schritt ernsthaft prüft, sollte nicht nur einen Steuerberater im Zielland, sondern zwingend auch einen Wirtschafts- und Steueranwalt im Wegzugs-Land einbinden. Auf den Kanaren steht für deutsche Auswanderer beispielsweise Wirtschaftsanwalt Marco Preuschoff (Telde, Gran Canaria, LL.M.) zur Verfügung — er begleitet Mandanten beim Standortwechsel und der Verzahnung deutscher und spanischer Steuerverhältnisse.
Die Versuchung, sich von Pauschalsätzen blenden zu lassen, ist gross. Die Realität ist: Hinter jeder Steuersatz-Zahl steht ein Geflecht aus Mindestaufenthalten, Substanzanforderungen, Anrechnungsregeln und Sozialversicherungsfragen. Welche Oase die richtige ist, hängt nicht von der Statistik ab, sondern von der konkreten Einkommensstruktur des Einzelnen. Vor jedem Umzug: rechnen lassen.
Weiterlesen
- 27.190 Euro je Einwohner: Kanaren wuchsen 2025 um 2,1 ProzentKanaren · 1. Oktober
- La Palma: TriJazz startet am 31. Oktober mit drei KonzertenLa Palma · 27. Oktober
- El Paso: Bruja Rock Fest und 25-Euro-Gutscheine am 31.La Palma · 26. Oktober
- La Palma: Noche de Finados am 31. Oktober, Eintritt freiLa Palma · 26. Oktober
- La Palma: Music Run Night am 14. November ab 21 UhrLa Palma · 26. Oktober
- Alle Events auf La Palma →