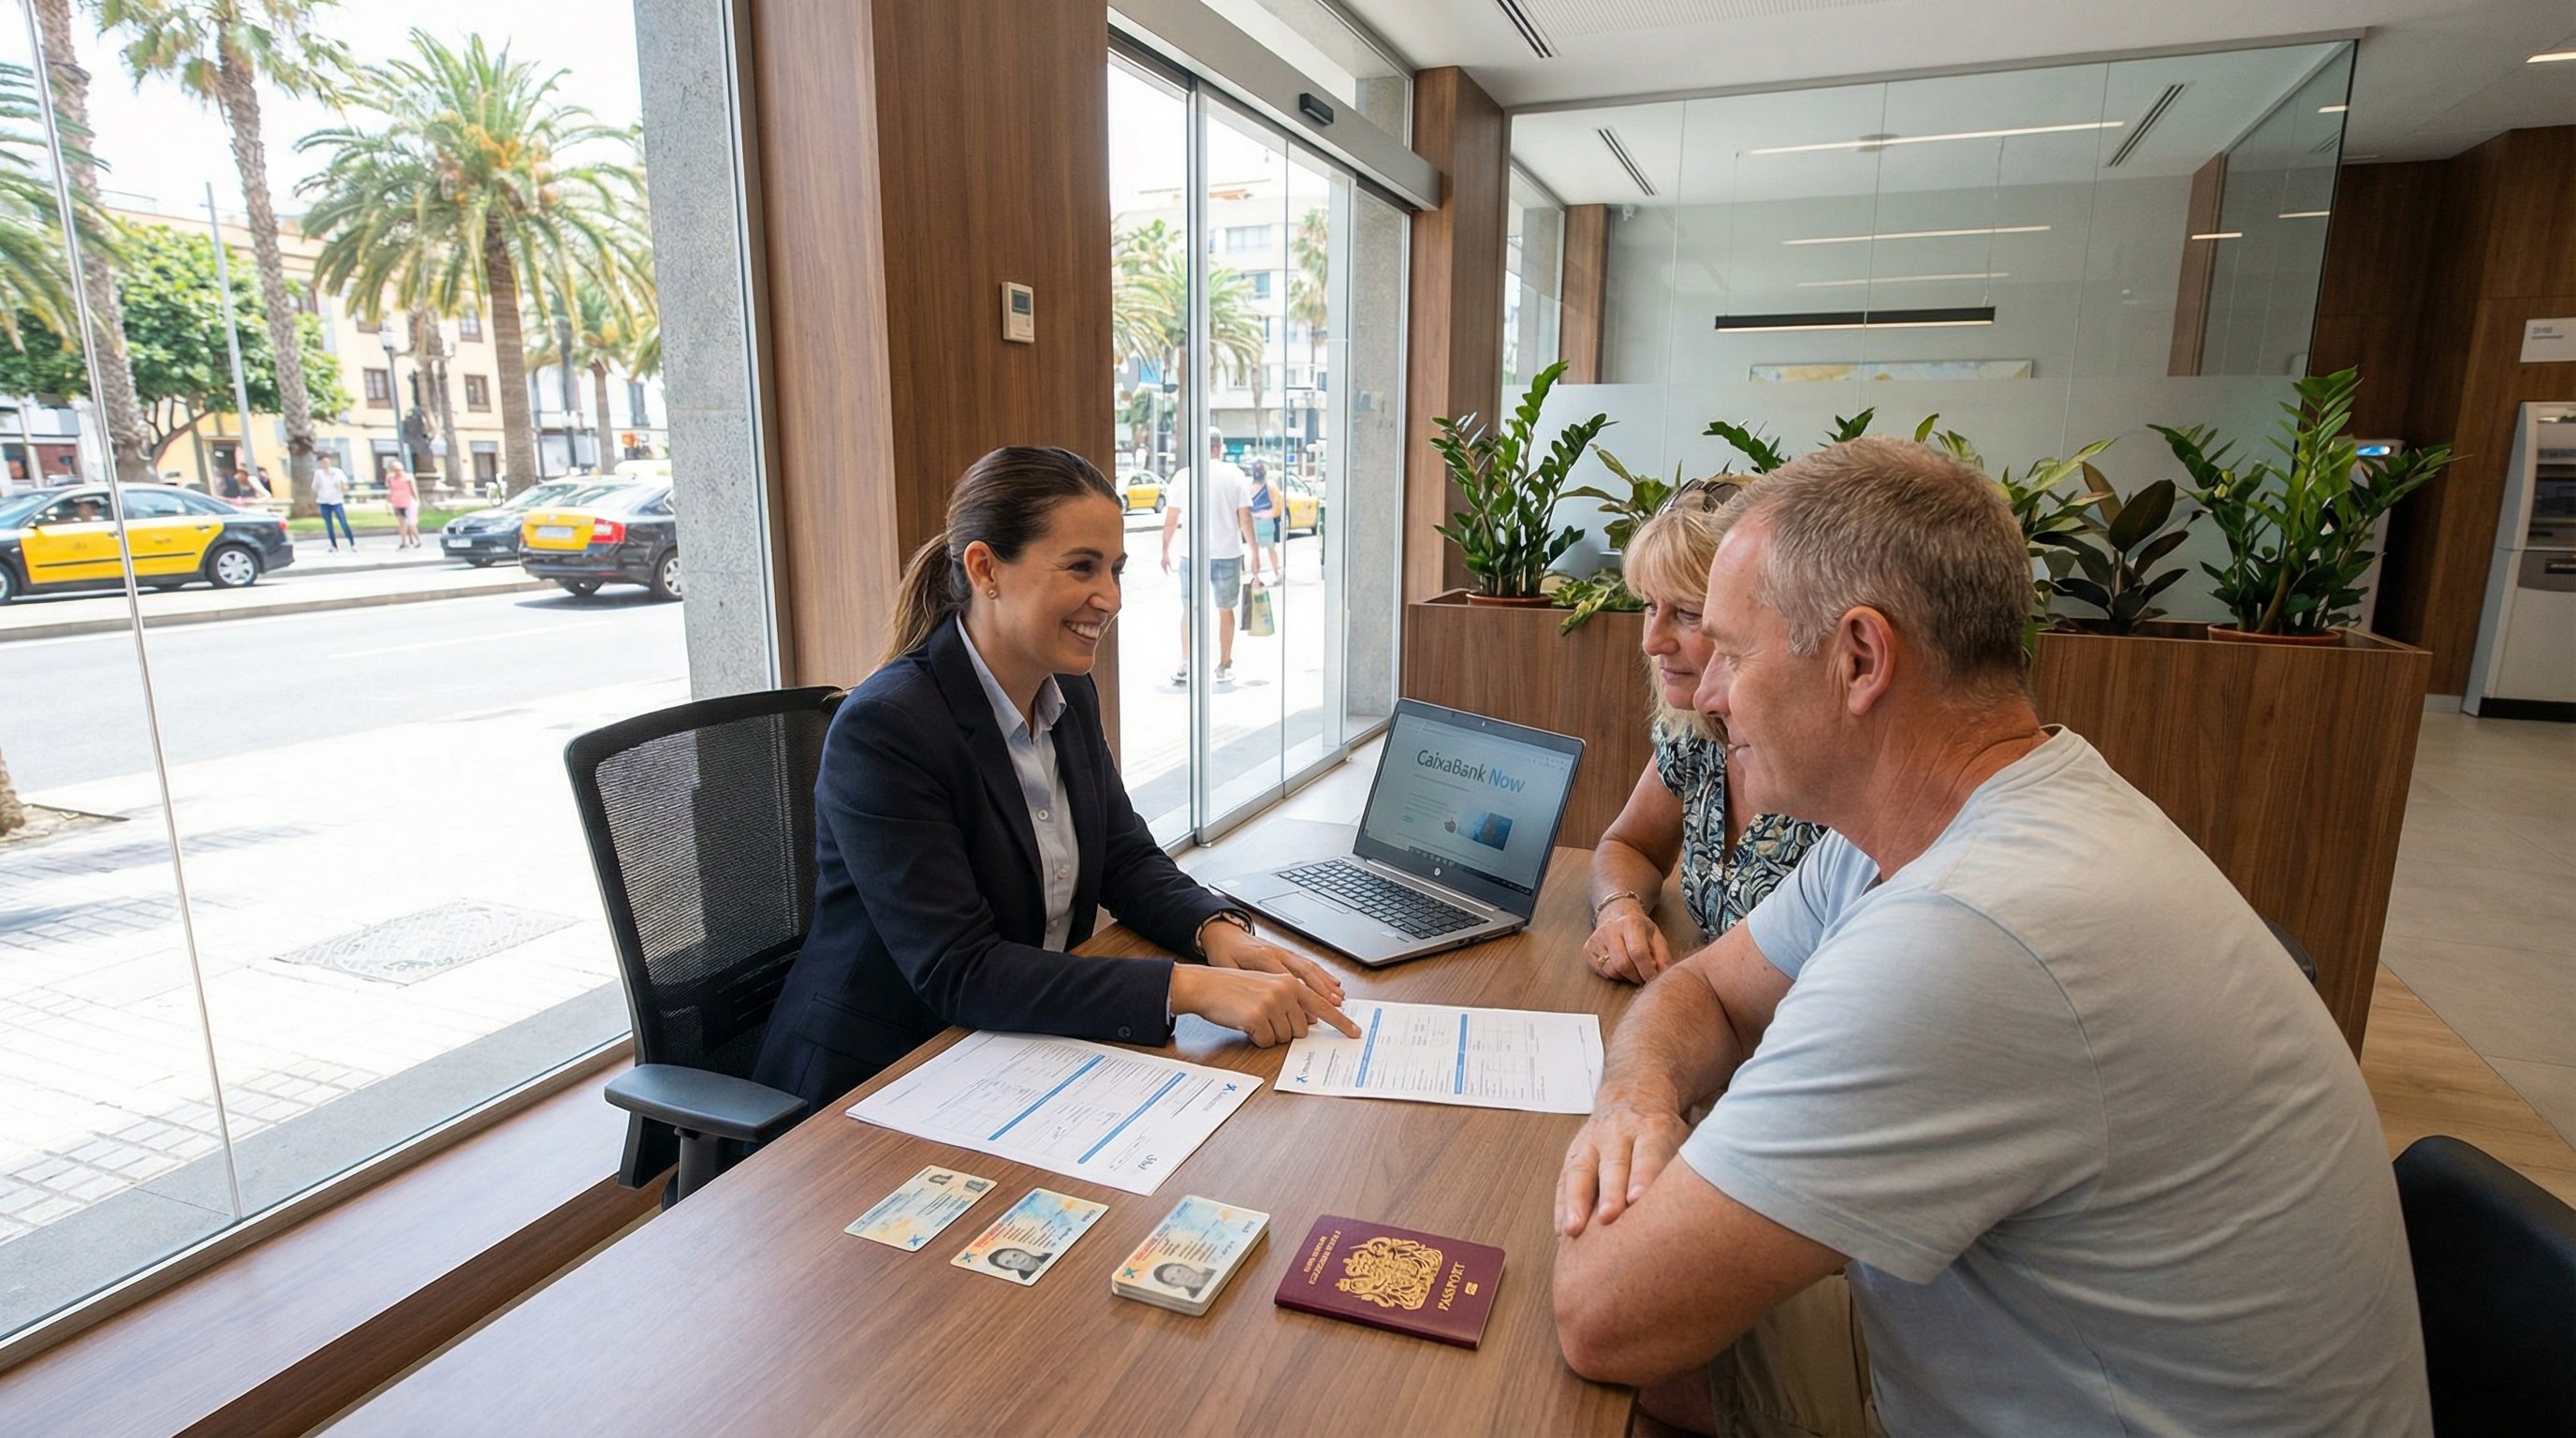
Mein erstes spanisches Konto habe ich 2013 bei einer Filiale in Maspalomas eröffnet, mit Pass und einem schlechten Wörterbuch in der Tasche. Es hat eine Stunde gedauert, kostete 18 Euro im Quartal, und die Karte kam drei Wochen später per Post. Heute geht das in zehn Minuten am Handy, kostenlos. Was sich nicht geändert hat: Ohne ein spanisches Konto läuft auf den Kanaren wenig.
Wer hier neu ist, glaubt oft, mit einem deutschen oder europäischen IBAN durchzukommen. SEPA macht es ja möglich. In der Praxis scheitert das schnell. Vermieter in Maspalomas und Playa del Inglés akzeptieren oft nur spanische Kontonummern für die Miete. Endesa und Iberdrola wollen einen IBAN ES für die Lastschrift. Und wenn du dich bei der Sozialversicherung anmelden willst, geht es ohne spanisches Konto gar nicht. Also: Eines der ersten Dinge nach NIE und Padrón.
Welche Bank?
Es gibt vier realistische Optionen für Ausländer hier — drei klassische spanische Banken plus die digitalen Alternativen.
CaixaBank ist für die meisten Neukömmlinge die einfachste Wahl. Sie hat mit “HolaBank” ein Programm für Ausländer aufgebaut — Beratung in zwanzig Sprachen, darunter Deutsch und Englisch, Kontoeröffnung auch komplett digital. Das Filialnetz ist das dichteste in Spanien, mit über 11.000 Geldautomaten. Auf Gran Canaria findest du CaixaBank-Filialen in Las Palmas, in Maspalomas, in Vecindario, im Centro Comercial Yumbo. Die Eröffnung mit NIE oder Pass dauert digital etwa zehn Minuten.
BBVA ist die zweite naheliegende Option. Online starten, in der Filiale abschließen — oder umgekehrt. EU-Bürger brauchen den CUE plus Pass oder Personalausweis. Nicht-EU-Bürger die TIE. Die App ist solide, das Online-Banking funktioniert ohne Ärger. BBVA hat in Las Palmas mehrere Filialen, im Süden ist die Dichte geringer.
Banco Sabadell läuft etwas unter dem Radar, ist aber bei britischen Expats beliebt — die “Key Account” ist explizit für Internationals gemacht. Englischsprachige Beratung gibt es in einigen Filialen. Wer auf Englisch besser klarkommt als auf Spanisch, sollte Sabadell auf dem Schirm haben.
N26 und Revolut sind die digitalen Wackelkandidaten. Beide eröffnen ein Konto in Minuten, nur mit Pass, ohne NIE. Klingt verlockend. Der Haken: Beide geben dir keinen IBAN ES. N26 hat einen deutschen, Revolut einen litauischen. Für den Alltag, Kreditkarte, Ausgaben kontrollieren — perfekt. Aber sobald du Miete domicilieren willst oder Strom oder die Sozialversicherung abbuchen lässt, fängt der Ärger an. Ich kenne Leute, die bei Endesa drei Monate gebraucht haben, bis die Lastschrift mit N26 endlich akzeptiert wurde. Andere haben es nie hinbekommen. Mein Rat nach zwölf Jahren hier: N26 oder Revolut sind gut als Ergänzung, nicht als Hauptkonto.
Was du brauchst
Die Anforderungen sind je nach Bank leicht unterschiedlich, aber die Basis ist die gleiche.
EU-Bürger mit Wohnsitz in Spanien: Pass oder Personalausweis, NIE oder CUE (das EU-Registrierungszertifikat), und meistens noch einen Adressnachweis — der Padrón ist ideal, ein Mietvertrag tut es auch. Manche Banken fragen nach einem Einkommensnachweis. Arbeitsvertrag, Rentenbescheid, Selbstständigen-Nachweis — alles wird akzeptiert. Wer keinen Nachweis hat, bekommt oft trotzdem ein Konto, aber unter Umständen mit Limits oder mit höherer Gebühr.
Nicht-EU-Bürger brauchen zusätzlich die TIE. Ohne NIE überhaupt gibt es kaum Optionen. CaixaBank und BBVA erlauben in einigen Fällen die Eröffnung mit Pass plus Certificado de No Residente — das bekommst du bei der Policía Nacional. Aber das ist Krücke, nicht Lösung. Erst NIE, dann Konto, dann der Rest.
Online oder in die Filiale gehen?
Beide haben Vor- und Nachteile.
Online ist schneller, kein Termin nötig, kein Smalltalk auf gebrochenem Spanisch. Bei CaixaBank funktioniert die App-Eröffnung am besten. BBVA startet zwar online, schickt einen aber für die Schlussunterschrift oft doch in die Filiale — was den Vorteil halb auffrisst. Sabadell ist eher filialbasiert.
In die Filiale zu gehen hat einen Vorteil, den man unterschätzt: Wenn später etwas schiefläuft — und es läuft etwas schief — kennt dich jemand. Wer einen festen Berater hat, dem das Konto und das Gesicht gehört, löst Probleme schneller. Das mag altmodisch klingen, aber im spanischen Bankwesen ist es nach wie vor relevant. Mein Konto bei CaixaBank läuft seit acht Jahren über dieselbe Filiale in Las Palmas. Ich habe meinen Berater zweimal angerufen, beim zweiten Mal hat er mir innerhalb einer Stunde ein blockiertes SEPA-Mandat freigegeben. Das wäre online vielleicht nie passiert.
Wenn du kein Spanisch sprichst: Bei CaixaBank-HolaBank sind die meisten Berater mehrsprachig. Bei BBVA in größeren Filialen oft englisch, Deutsch ist seltener. Sabadell kann ich für Englisch empfehlen, hängt aber von der Filiale ab.
Was es kostet
Die meisten Konten sind heute kostenlos — sofern du gewisse Bedingungen erfüllst. Das ist der Punkt, der oft übersehen wird.
Bei CaixaBank ist die Kontoführung 0 Euro, wenn du regelmäßig Gehalt eingehen lässt oder mindestens drei Kartenzahlungen pro Monat machst. Sonst kommen Gebühren, die im Quartal zusammen schon mal 60 Euro ausmachen können. BBVA bietet eine “Cuenta Online” ohne Bedingung an — die ist wirklich gratis, aber mit reduziertem Funktionsumfang. Sabadell verlangt Gehaltseingang.
N26 und Revolut sind in der Standard-Version kostenlos, ohne Bedingungen. Premium-Versionen mit zusätzlichen Funktionen kosten zwischen 10 und 17 Euro im Monat — ob sich das lohnt, hängt davon ab, wie viel du reißt, in Fremdwährung zahlst oder Versicherungen brauchst.
Was Kreditkarten angeht: Bei den klassischen Banken kosten Visa- oder Mastercard-Kreditkarten zwischen 20 und 45 Euro im Jahr. Es gibt Residentenrabatte, die musst du aber explizit nachfragen — die Bank schlägt sie nicht von selbst vor. Was bei mir geholfen hat: Beim Eröffnungsgespräch direkt fragen “tienen alguna oferta para residentes”. Die Antwort war nicht immer ja, aber oft.
Was schiefgeht
Die häufigsten Fehler, die ich bei Bekannten sehe:
Ohne NIE in die Filiale gehen und ein Residentenkonto fordern. Das funktioniert fast nie. Erst die NIE, dann das Konto.
Den Padrón vergessen. Manche Banken, besonders BBVA, fragen ihn aktiv ab. Ohne Padrón keine Eröffnung, mit Padrón keine Diskussion. Der Padrón ist sowieso der nächste Schritt nach der NIE — siehe Teil 3 unserer Serie.
Auf N26 oder Revolut als Hauptkonto setzen. Geht für die ersten Wochen, scheitert spätestens beim Mietvertrag.
Die DAE nicht unterschreiben wollen. Die Declaración de Actividad Económica ist ein Pflichtformular bei jeder spanischen Kontoeröffnung seit dem Geldwäschegesetz von 2010. Wer das verweigert, bekommt das Konto nicht. Es ist auch nichts Geheimes — du erklärst nur, woher dein Geld kommt. Gehalt, Rente, Selbstständigkeit, was auch immer.
Und vielleicht der häufigste Fehler überhaupt: Konto in Deutschland kündigen, bevor das spanische steht. Behalte das alte Konto mindestens drei Monate parallel. Falls in Spanien etwas schiefläuft, hast du eine Brücke.
Ein Hinweis zur Wahl der Bank
Nach zwölf Jahren hier würde ich sagen: Wenn du keine starke Präferenz hast und einfach was Funktionierendes brauchst, geh zu CaixaBank. Filialen überall, App ist gut, Beratung mehrsprachig, Eröffnung digital möglich. Wenn dir Englisch wichtiger ist, schau bei Sabadell vorbei. Wenn du Wert auf eine besonders schlanke App legst und reduzierte Gebühren ohne Bedingungen, ist BBVA die Cuenta Online eine Überlegung wert.
Was niemand braucht: Konten bei mehreren spanischen Banken parallel. Das wird unübersichtlich, jede Bank fragt jährlich Steuerdaten ab, und du hast doppelten Verwaltungsaufwand für nichts.
Weiterlesen
- Puerto de Mogán: die besten Restaurants 2026Gran Canaria · 20. Oktober
- Gran Canaria: Halloween-Partys am 31. Oktober im ÜberblickGran Canaria · 20. Oktober
- Maspalomas: Festival NOON 26 am 17. Oktober am FaroGran Canaria · 17. Oktober
- Wochenende Gran Canaria 23.–25. Oktober: WOMEX, La Oreja de Van GoghGran Canaria · 20. Oktober
- Kanaren: Hauskauf-Verbot für Nicht-Residenten wackelt am EU-RechtGran Canaria · 18. Oktober
- Alle Events auf Gran Canaria →
Schreibt für CITA News über Wirtschaft, Tourismus und Service-Themen auf den Kanaren.
Aus der Relocate-Serie: Die ersten 48 Stunden · NIE beantragen · Empadronamiento