Questa è la Parte 4 della nostra serie Relocate. Se non hai letto i passi precedenti: Parte 1 — Le prime 48 ore, Parte 2 — Richiedere il NIE, Parte 3 — Empadronamiento.
Perché serve un conto spagnolo
| Banca | Apertura online | Lingue assistenza | IBAN spagnolo | Canone conto |
|---|---|---|---|---|
| CaixaBank (HolaBank) | Sì, completa | 20+ lingue | Sì | 0 € |
| BBVA | Parziale (spesso filiale) | Inglese (filiali grandi) | Sì | 0 € |
| Banco Sabadell (Key Account) | Prevalentemente filiale | Inglese sporadico | Sì | 0 € |
| N26 / Revolut | Sì, completa | Più lingue | No (DE/LT) | 0 € (base) |
In teoria si può vivere in Spagna con un IBAN europeo — SEPA lo permette. In pratica, le cose si complicano in fretta: molti proprietari accettano solo numeri di conto spagnoli per l'affitto. Le compagnie elettriche come Endesa o Iberdrola richiedono un IBAN spagnolo per la domiciliación (addebito diretto). E la previdenza sociale non funziona senza conto spagnolo.
Le quattro grandi banche per expat
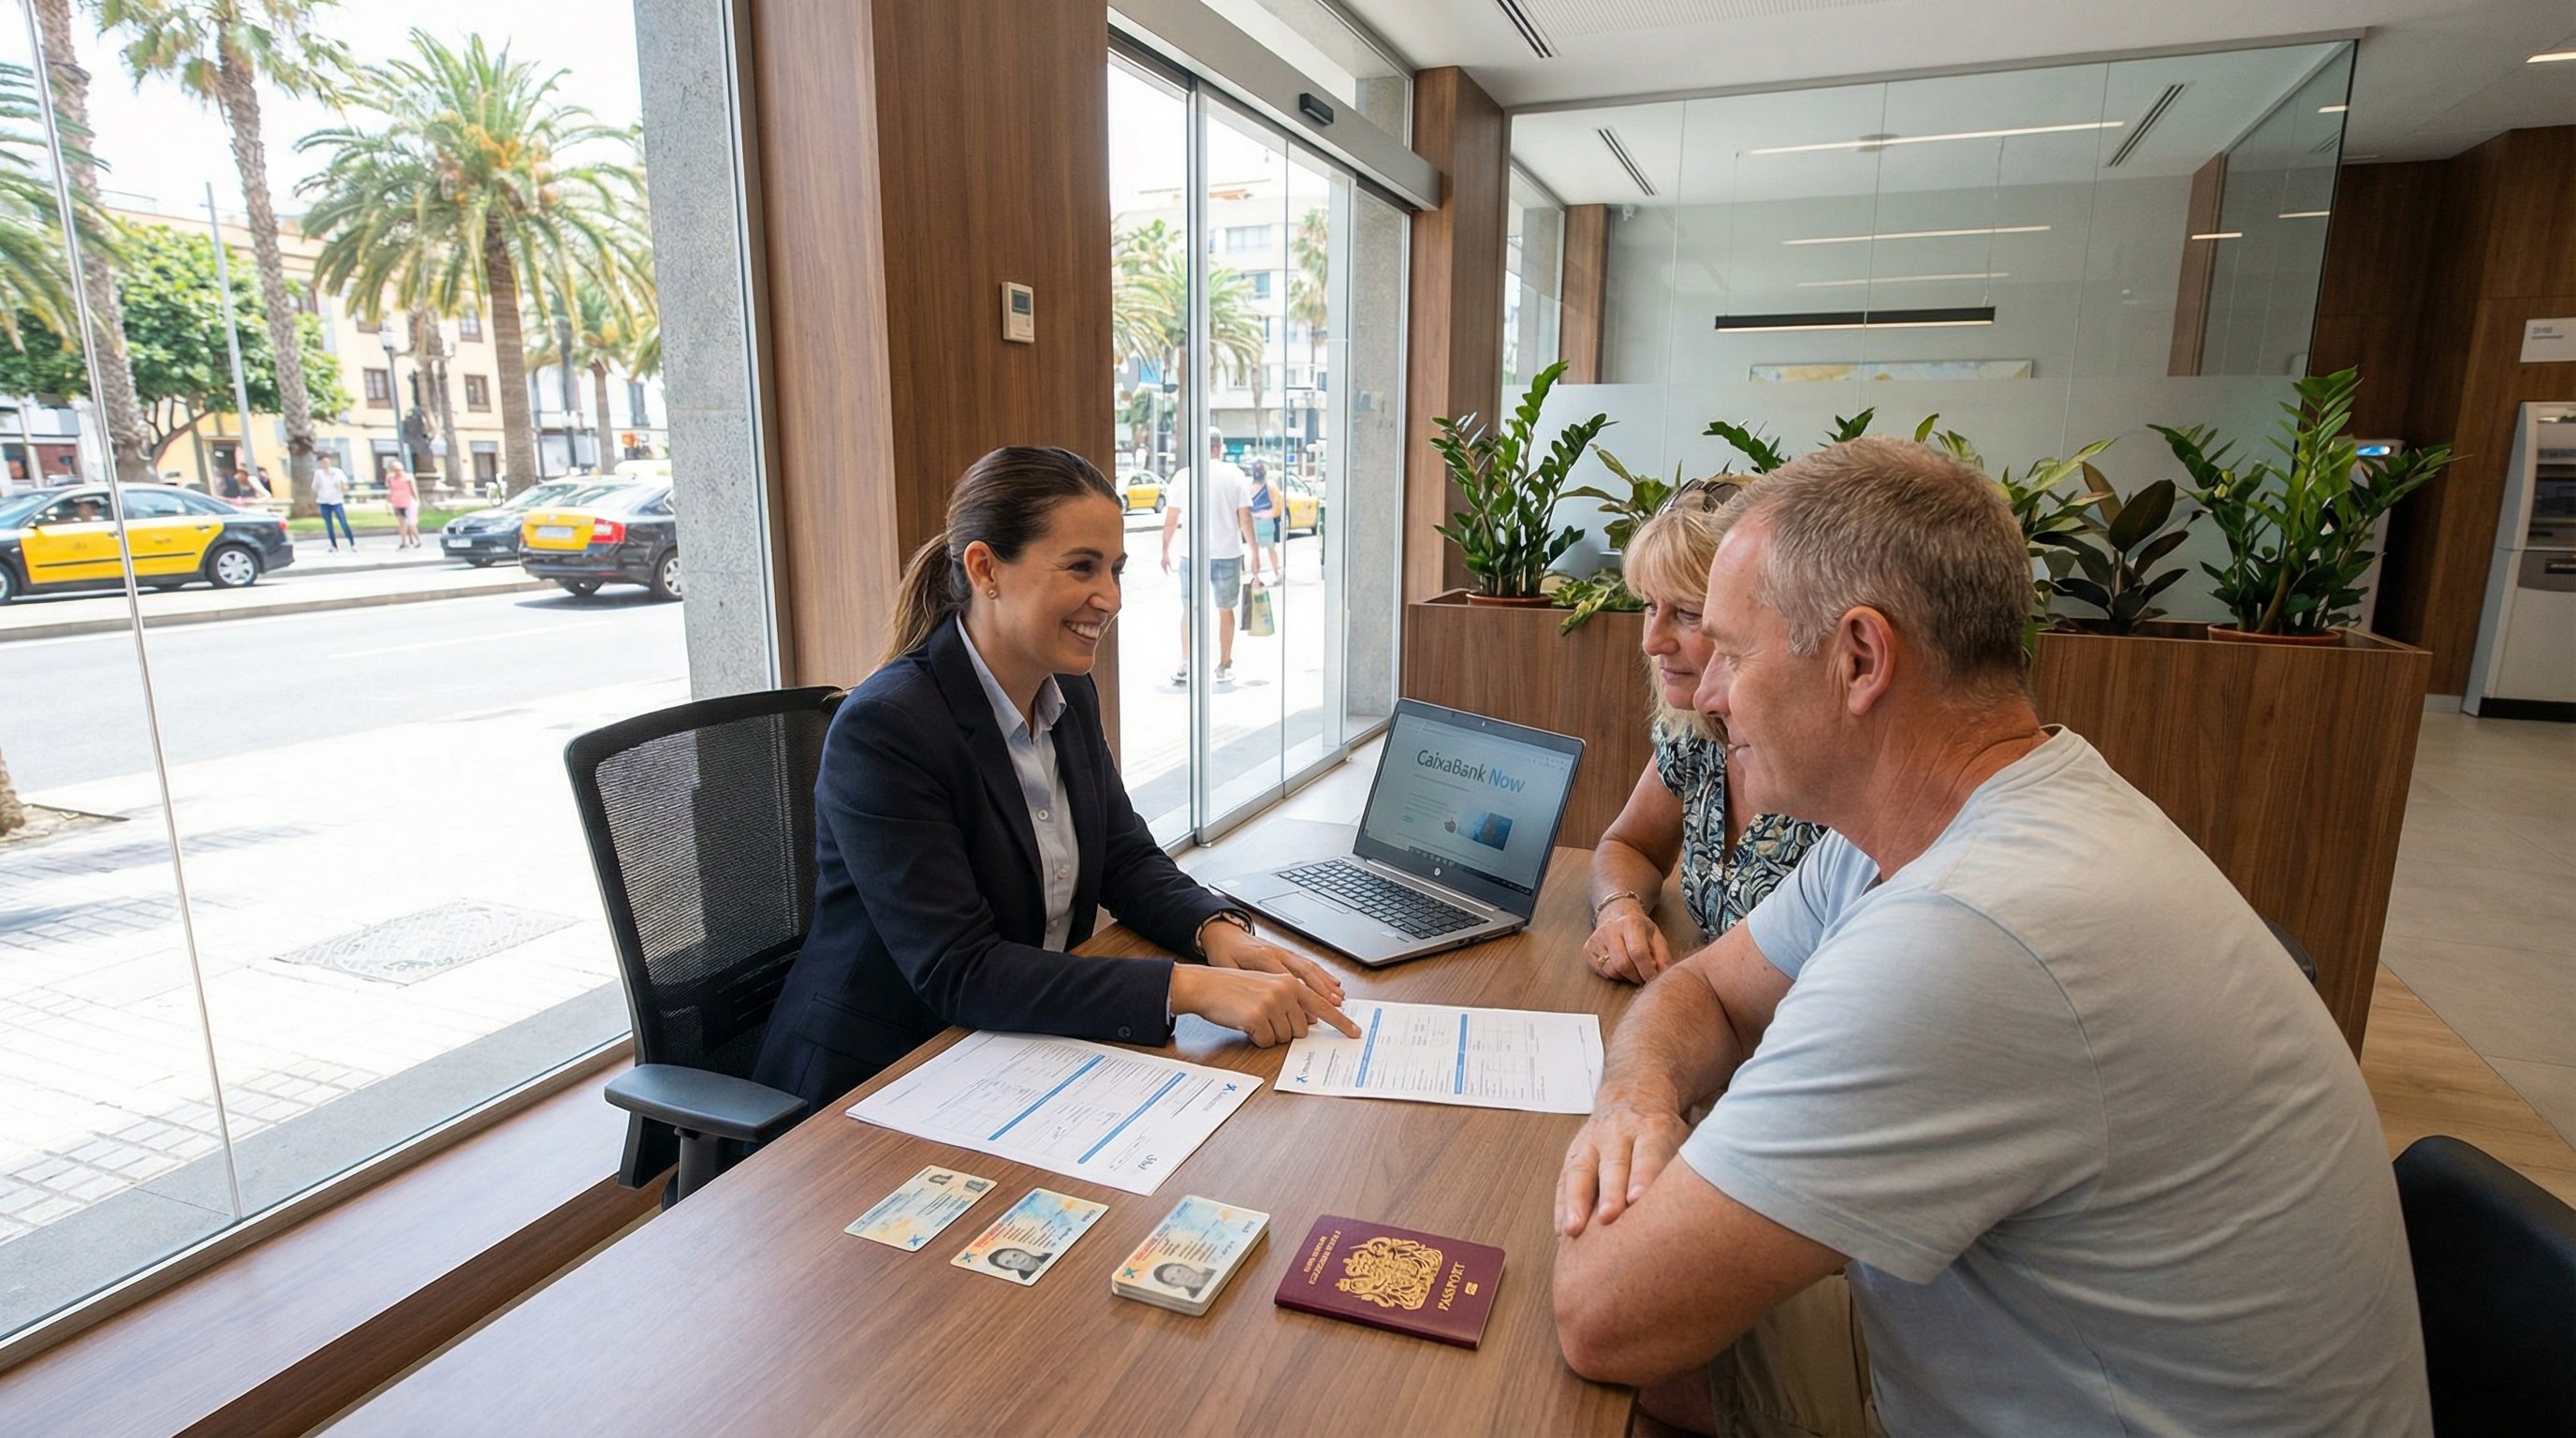
CaixaBank è la prima scelta per la maggior parte degli stranieri alle Canarie nel 2026. Attraverso il programma „HolaBank", offre apertura di conto per non residenti, assistenza in oltre 20 lingue e un processo completamente online. Con più di 11.000 sportelli automatici in Spagna, ha la rete più capillare. L'apertura funziona con NIE o passaporto, anche in modo totalmente digitale.
BBVA consente l'apertura online e in filiale. I cittadini UE hanno bisogno del CUE (Certificado de Registro de Ciudadano de la UE) più passaporto o carta d'identità. I cittadini extra-UE necessitano della TIE (carta di soggiorno). L'app è buona, l'home banking solido. BBVA ha numerose filiali a Gran Canaria, sia a Las Palmas che nel sud.
Banco Sabadell offre con la „Key Account" un prodotto specifico per clienti internazionali. Il processo può essere in parte online, in parte in filiale. Sabadell è particolarmente popolare tra gli expat britannici.
N26 / Revolut — le alternative digitali. Entrambi consentono l'apertura con solo passaporto, completamente online, in pochi minuti. Svantaggio: nessun IBAN spagnolo (N26 ha IBAN tedesco, Revolut lituano). Utili per il periodo di transizione, ma limitati per l'uso permanente in Spagna — gli addebiti diretti e i pagamenti alla pubblica amministrazione non funzionano sempre.
Quali documenti servono
I requisiti variano secondo la banca e lo status di residenza. Per i cittadini UE residenti in Spagna, le basi sono: passaporto o carta d'identità, NIE o CUE (certificato di registrazione UE), e facoltativamente il padrón (certificato di residenza) o un contratto d'affitto come prova di indirizzo. Alcune banche chiedono anche un giustificativo di reddito — contratto di lavoro, cedolino pensione o prova di lavoro autonomo.
Per i cittadini extra-UE si aggiunge la TIE (Tarjeta de Identidad de Extranjero). Senza NIE, le opzioni si riducono — CaixaBank e BBVA consentono in alcuni casi l'apertura con passaporto più Certificado de No Residente (ottenibile dalla Policía Nacional).
Online o in filiale?
CaixaBank e BBVA offrono entrambe le opzioni. Il processo online di CaixaBank dura circa 10 minuti — bastano smartphone, fotocamera e documenti. BBVA inizia online ma spesso si conclude in filiale. Sabadell è principalmente in filiale. Per l'apertura di persona conviene prenotare un appuntamento tramite l'app o il sito — presentarsi senza appuntamento funziona ma può comportare attese.
Se non parli spagnolo, CaixaBank (HolaBank) è la scelta migliore — l'assistenza funziona in oltre 20 lingue, inclusi inglese e tedesco. BBVA ha consulenti in inglese nelle filiali più grandi. Sabadell ha servizio in inglese sporadicamente alle Canarie.
Riepilogo commissioni
Gli errori più comuni
Presentarsi in filiale senza NIE e chiedere un conto da residente — fallisce quasi sempre. Dimenticare il padrón — alcune banche lo richiedono come prova di indirizzo. Usare N26 o Revolut come conto principale — va bene per le spese quotidiane, ma non per affitto, bollette e pubblica amministrazione. E: rifiutarsi di firmare la DAE (Declaración de Actividad Económica) — è un modulo obbligatorio per ogni apertura di conto in Spagna dalla legge antiriciclaggio del 2010.
Checklist apertura conto:
1. Richiedere il NIE (vedi Parte 2)
2. Fare l'empadronamiento (vedi Parte 3)
3. Raccogliere documenti: passaporto/carta d'identità + NIE/CUE + prova di indirizzo
4. Scegliere la banca: CaixaBank (online, 20+ lingue), BBVA (buona app), Sabadell (servizio EN)
5. Prenotare appuntamento o aprire online
6. Firmare DAE (obbligatorio)
7. Attivare IBAN ES — domiciliare affitto, luce, previdenza sociale
Nella prossima puntata della serie Relocate: assicurazione sanitaria e sistema sanitario alle Canarie.