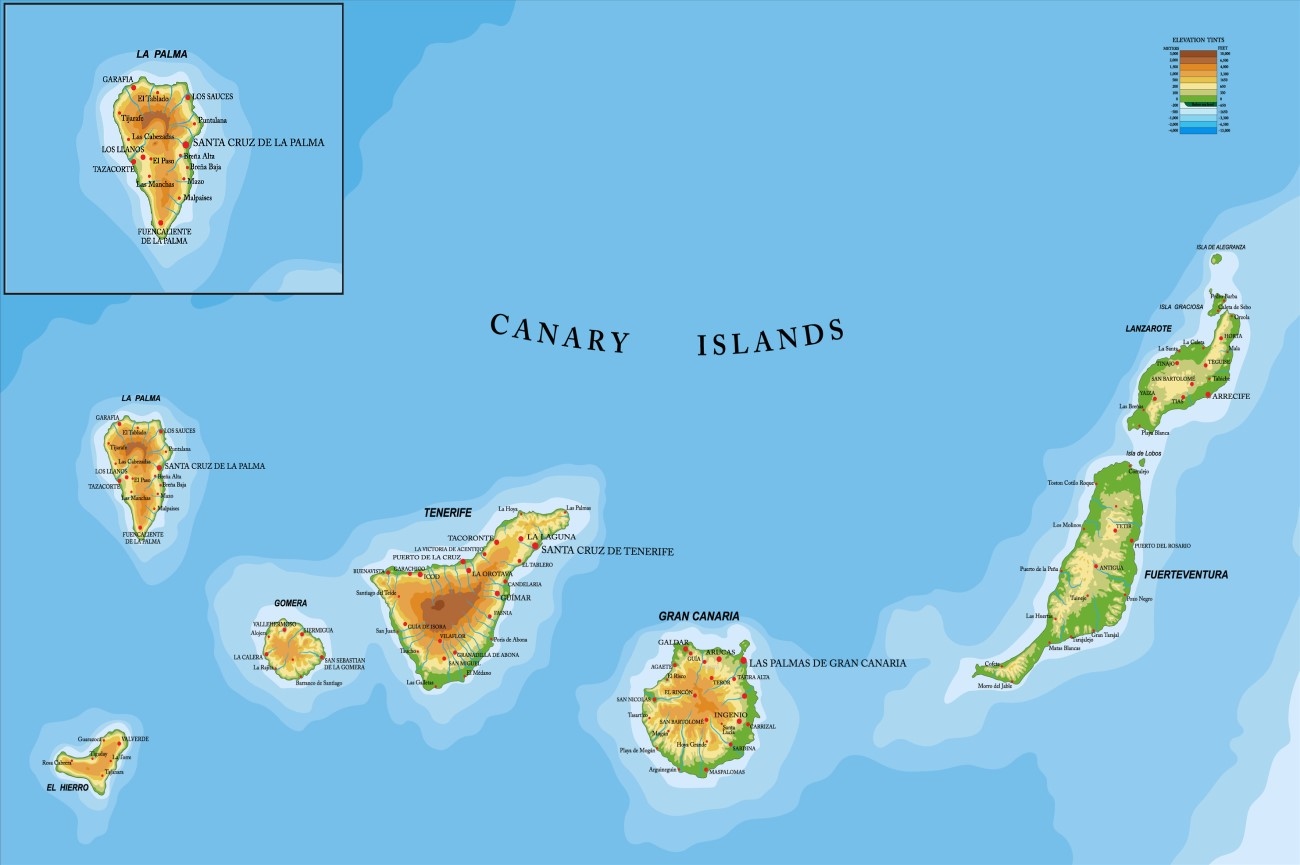
La isla canaria de La Palma figura ya en el mapa de los paraísos fiscales europeos — y el 23 de abril de 2026 el ministro Ángel Víctor Torres prorrogó oficialmente la medida. En el Cabildo de Santa Cruz de La Palma confirmó frente al presidente Sergio Rodríguez: la bonificación del 60 % del IRPF sigue en vigor en 2026 y 2027 (La Moncloa).
La medida no es nueva. Se introdujo en 2024 como parte de la "Agenda Canaria" — el pacto de investidura entre PSOE y Coalición Canaria tras las elecciones de 2023, en respuesta a la erupción de Cumbre Vieja de 2021 que golpeó económica y socialmente a la isla. Estaba prevista originalmente para los años 2024 a 2027. La confirmación actual de Madrid deja claro que el pacto se cumple — y que también para 2027 se buscará "el mecanismo preciso para aplicarlo", según las palabras textuales de Torres.
Concretamente: quien tiene su residencia principal en La Palma recibe un descuento del 60 % sobre la cuota del IRPF español. Sobre una cuota de 30.000 euros, se pagan efectivamente 12.000. Es real, es mercado único europeo, es Eurozona, es clima atlántico — y comparado con paraísos fiscales europeos clásicos, es sorprendentemente competitivo.
Pero: ¿cómo compite La Palma realmente con Madeira, Andorra, Malta, Chipre, Italia, Suiza, Bulgaria, Mónaco y Liechtenstein? Aquí están los ocho modelos fiscales europeos más relevantes en 2026, ordenados por público objetivo — y al final, la comparación directa con La Palma.
En la práctica, la pregunta llega así: un jubilado alemán con 80.000 euros de pensión bruta anual calcula que la carga fiscal alemana más el seguro de salud más la erosión silenciosa del poder adquisitivo en Canarias le cuesta varios miles de euros al año. Lee sobre Madeira, Andorra, Chipre. Las cifras suenan tentadoras. Pero cada país tiene sus propias condiciones, sus mínimos de estancia, sus trampas.
Modelos fiscales para jubilados con pensión extranjera
Chipre — el clásico para pensiones. Un régimen especial permite a los pensionistas tributar su pensión extranjera a un tipo fijo del 5 % sobre la cantidad que supere los 5.000 euros anuales. Una ficha PwC sobre Chipre (PwC) confirma esta opción anual; el umbral subió de 3.420 a 5.000 euros con la gran reforma fiscal del 1 de enero de 2026. Estancia mínima: 60 días al año (con domicilio y actividad económica en Chipre); desde la reforma ya no se exige el antiguo requisito de "no ser residente fiscal en otro lugar". Trampa: contribuciones al sistema de salud (GHS, 2,65 % sobre dividendos, más sobre otros ingresos) y la diferencia entre residencia fiscal y domicilio.
Malta Retirement Programme. Las pensiones extranjeras tributan a un tipo fijo del 15 % cuando se remiten a Malta, con un mínimo anual de 7.500 euros más 500 euros por familiar. La pensión debe representar al menos el 75 % del ingreso imponible. Las pensiones de la ONU están totalmente exentas. Importante — la reforma 2026 introdujo un mínimo exento hasta 16.636 euros para pensionistas regulares (Maltaway) que para muchos jubilados de pensión media resulta más barato que el régimen MRP. Estancia mínima: 90 días; no se permite empleo en Malta.
Italia — régimen pensionista del 7 %. Quien se traslada a un municipio de menos de 20.000 habitantes en el sur de Italia (Sicilia, Calabria, Cerdeña, Apulia, Molise) paga un tipo fijo del 7 % sobre todos los ingresos extranjeros — pensión, dividendos, ganancias de capital — durante hasta 10 años. Requisito: no haber sido residente fiscal italiano durante los últimos 5 años, y la pensión debe proceder de un país con convenio de doble imposición con Italia.
Modelos fiscales para trabajadores remotos y autónomos
Andorra. Impuesto sobre la renta personal (IRPF según el Govern d'Andorra (Govern Andorra)): los primeros 24.000 euros están exentos, de 24.000 a 40.000 euros tributan al 5 %, y todo lo que supere los 40.000 al 10 %. Sin impuesto sobre patrimonio, sin impuesto sobre sucesiones. IGI (IVA) sólo del 4,5 %. Estancia mínima: 183 días (residencia activa) o 90 días (residencia pasiva). Andorra tiene convenio de doble imposición con España y Francia, pero no con Alemania. Trampa: en enero de 2026, vía ley Ómnibus 2, se introdujo un impuesto especial sobre la inversión inmobiliaria extranjera que encarece notablemente la compra de vivienda para nuevos residentes.
Bulgaria — 10 % flat sobre todo. El sistema fiscal más sencillo de Europa. 10 % sobre toda la renta personal, 10 % sobre ganancias de capital, 5 % de retención sobre dividendos, 8 % sobre intereses desde 2026. Para autónomos resulta efectivo el 7,5 % (10 % sobre el 75 % del ingreso tras una deducción automática). Bulgaria es miembro de la Eurozona desde el 1 de enero de 2026, Schengen desde 2025. Existe visado de nómada digital. Trampa: cotizaciones sociales totales en torno al 32,7 % (con tope), y el estilo de vida fuera de Sofía no es para todos.
Madeira. Sólo interesante para empresas — el International Business Centre (IBC) ofrece un 5 % de impuesto de sociedades para empresas licenciadas hasta el 31 de diciembre de 2026. Condición: 1-5 puestos de trabajo más 75.000 euros de inversión, o 6 o más empleos en los primeros seis meses. La página de Tax Benefits del IBC Madeira (IBC Madeira) confirma las condiciones, válidas hasta el 31 de diciembre de 2028. Para la fiscalidad personal en Madeira se aplican los tipos portugueses normales.
Modelos fiscales para grandes patrimonios
Italia 100k Flat-Tax — ahora 200k o 300k. Quien se traslada a Italia desde 2026 y no ha sido residente fiscal italiano durante al menos 9 de los últimos 10 años puede pagar un impuesto a tanto alzado de 300.000 euros anuales sobre toda la renta extranjera — sin límite de ingresos. La Ley de Presupuestos 2026 elevó el tipo de 200.000 a 300.000 euros (IMI Daily). Familiares: 50.000 euros por persona. Quien se trasladó entre agosto de 2024 y enero de 2026 mantiene los 200k. Quien lo hizo antes de 2024 mantiene los 100k originales. Sólo merece la pena a partir de aproximadamente un millón de euros de renta extranjera al año.
Suiza — Pauschalbesteuerung. Quien como extranjero sin actividad lucrativa fija residencia nueva en Suiza puede tributar según gastos de vida en lugar de la renta mundial. Base mínima federal 2026: 421.700 francos suizos. Los cantones fijan sus propios mínimos, frecuentemente más altos: Ginebra unos 500.000 CHF, Zug, Schwyz, Valais competitivos. Impuesto efectivo en Zug sobre 421.700 CHF: alrededor de 60.000 a 80.000 CHF. En Ginebra más bien 130.000 a 160.000. Abolida en Zúrich, Basilea-Ciudad, Basilea-Campo, Schaffhausen y Appenzell Ausserrhoden. Fuente: Departamento Federal de Hacienda (EFD CH). Renovable indefinidamente — el único de los regímenes a tanto alzado aquí listados sin límite temporal. Trampa: ninguna actividad lucrativa permitida en Suiza, y la aplicación de los convenios de doble imposición con algunos países es compleja.
Mónaco — cero IRPF, alta barrera de entrada. Sin impuesto sobre la renta, sin impuesto sobre patrimonio, sin impuesto sobre ganancias de capital, sin impuesto de sucesiones para cónyuges y descendientes directos. Los nacionales franceses son la única excepción — siguen pagando IRPF francés en virtud del tratado bilateral de 1963. Condiciones para el permiso de residencia: capacidad financiera demostrable (típicamente depósito mínimo de 500.000 euros en banco monegasco), vivienda propia en Mónaco (alquiler o compra — Mónaco tiene uno de los mercados inmobiliarios más caros del mundo), tres meses de estancia mínima al año. Suizos y ciudadanos UE no necesitan visado D, otros tienen que tramitarlo en consulado francés.
Malta Non-Dom y Global Residence Programme. Para no domiciliados con patrimonio que no encajan en el régimen pensionista: rentas extranjeras sólo tributan si se remiten a Malta; ganancias de capital extranjeras están generalmente exentas, incluso si se remiten. Mínimo de 5.000 euros para non-doms con renta extranjera superior a 35.000 euros. Bajo el Global Residence Programme: tipo fijo del 15 % sobre rentas extranjeras remitidas, mínimo anual de 15.000 euros. 74 convenios de doble imposición.
Liechtenstein como opción oculta
Liechtenstein se nombra rara vez, pero para grandes patrimonios es una opción. Tipo máximo del IRPF en torno al 24 % (federal más comunal), impuesto sobre patrimonio ficticio sobre rendimiento presunto, impuesto de sucesiones abolido. Residencia fiscal: 183 días. Los permisos de residencia están extremadamente racionados — al año sólo se conceden unas decenas a no-EEE, frecuentemente por sorteo. En la práctica Liechtenstein no es accesible para la mayoría de los jubilados alemanes.
La Palma en comparación directa
La Palma no es un paraíso fiscal en el sentido clásico de los regímenes a tanto alzado. No hay 100k Flat-Tax como en Italia, no hay régimen non-dom como en Malta o Chipre, no hay régimen especial para pensionistas extranjeros. Lo que ofrece La Palma es el IRPF español ordinario — menos un 60 %.
En cifras: quien tiene su residencia principal registrada en La Palma recibe el 60 % de bonificación sobre la cuota líquida del IRPF español calculado. Quien tendría que pagar 30.000 euros, paga efectivamente 12.000. La bonificación está confirmada públicamente por el ministro Torres hasta 2027; el acto jurídico concreto se renueva semestralmente vía Real Decreto-ley.
Comparada con los demás modelos significa: La Palma supera a Andorra y Bulgaria en calidad de vida — océano Atlántico, clima canario, mercado único europeo, Eurozona desde hace décadas, comunidad de residentes germanohablantes en el lugar, libertad de circulación laboral en toda la UE. La Palma supera drásticamente a Italia y Suiza en barrera de entrada — sin pago a tanto alzado de 200k o 300k, sin base mínima de 421k. La Palma supera a Mónaco en precio de vivienda con creces. Pero La Palma pierde frente a Chipre y Malta en tipo absoluto para pensionistas puros, y frente a Mónaco en tributación del patrimonio no hay nada que comparar — Mónaco no tiene.
Concretamente: La Palma es la opción correcta para jubilados, autónomos y profesionales alemanes con ingresos moderados a medios que quieren a la vez confort de vida UE, calidad climática y un descuento fiscal sustancial — sin tener que comprarse una entrada a regímenes de tanto alzado con mínimos de cinco cifras. Para grandes patrimonios con rentas de capital por encima del millón, Italia, Suiza o Mónaco son estructuralmente superiores. Para pensiones de entre 50.000 y 100.000 euros al año, la cuenta La Palma versus Chipre o Malta está realmente abierta — y depende del perfil concreto familiar, patrimonial y de ingresos.
Tabla comparativa: 10 modelos fiscales europeos 2026 de un vistazo
| País / Región | Tipo impositivo efectivo | Estancia mínima | Público objetivo | Duración |
|---|---|---|---|---|
| La Palma (España) | IRPF regular menos 60 % | 183 días (residencia principal) | Jubilados, autónomos, ingresos medios | Confirmada hasta finales de 2027 |
| Madeira (Portugal) | 5 % impuesto de sociedades (solo empresas) | Requisitos de sustancia | Empresas, licencia IBC | Hasta 31.12.2028 |
| Andorra | 0 % hasta 24k, 5 % hasta 40k, 10 % por encima | 90 o 183 días | Autónomos, patrimonios | Indefinido |
| Malta (Retirement Programme) | 15 % flat, impuesto mínimo 7.500 EUR | 90 días | Jubilados con pensión extranjera | Indefinido |
| Chipre | 5 % sobre pensión por encima de 5.000 EUR | 60 días | Jubilados | Indefinido |
| Italia (régimen del 7 %) | 7 % flat sobre ingresos del extranjero | 183 días en sur de Italia (<20k habitantes) | Jubilados con pensión extranjera | 10 años |
| Italia (flat tax 300k) | 300.000 EUR a tanto alzado al año | 183 días | Muy ricos (ingresos extranjeros > 1M) | 15 años |
| Suiza (imposición global) | 60.000-160.000 CHF según cantón | Residencia, sin actividad laboral | Patrimonios sin trabajo en Suiza | Indefinido |
| Bulgaria | 10 % flat sobre todo | 183 días | Autónomos, nómadas digitales | Indefinido |
| Mónaco | 0 % impuesto sobre la renta | 3 meses, 500k EUR depósito bancario | Muy ricos (excepto franceses) | Indefinido |
Impuesto de salida alemán según § 6 AStG
Quien emigra de Alemania debería conocer sobre todo el § 6 AStG — la Wegzugsbesteuerung. Para participaciones significativas en sociedades de capital (mínimo 1 %) la salida se trata fictivamente como una venta. Existen reglas de aplazamiento dentro de la UE, pero están sujetas a condiciones. También hay que comprobar el convenio de doble imposición con el país de destino, sino se generan dobles cargas que se comen todo el ahorro fiscal.
Quien examina el paso en serio debería implicar no sólo un asesor fiscal en el país de destino sino obligatoriamente también un abogado mercantil y fiscal en el país de origen. En Canarias está disponible para emigrantes alemanes, por ejemplo, el abogado mercantil Marco Preuschoff (Preuschoff) (Telde, Gran Canaria, LL.M.) — acompaña a sus clientes en el cambio de localización y la articulación de las situaciones fiscales alemana y española.
La tentación de dejarse deslumbrar por tipos a tanto alzado es grande. La realidad: detrás de cada cifra de tipo fiscal hay un entramado de mínimos de estancia, exigencias de sustancia, reglas de imputación y cuestiones de seguridad social. Qué oasis es el adecuado no depende de la estadística, sino de la estructura concreta de ingresos del individuo. Antes de cualquier traslado: hacer cuentas.
Seguir leyendo
- La Palma: Music Run Night el 14 de noviembre desde las 21:00La Palma · 26 de octubre
- Puerto Naos: calidad del agua hoy, baño solo con precauciónLa Palma · 25 de octubre
- La Palma: Jet2 cancela vuelos desde el 30 de octubre de 2026La Palma · 14 de octubre
- La Palma: desprendimientos cortan la LP-3 por la lluviaLa Palma · 23 de octubre
- La Palma: 60 vecinos crean la Asamblea por la viviendaLa Palma · 23 de octubre
- Todos los eventos en La Palma →